Over hoe de hoogte van je hypotheek iets te maken kan hebben met je kruisje op de stemlijst.
"Robert, wat zou jij doen?"
Het is misschien wel de meest gestelde vraag in mijn spreekkamer.
En eerlijk gezegd geef ik daar zelden direct antwoord op. Niet omdat ik het antwoord niet weet, maar omdat ik eerst wil weten wie er tegenover mij zit.
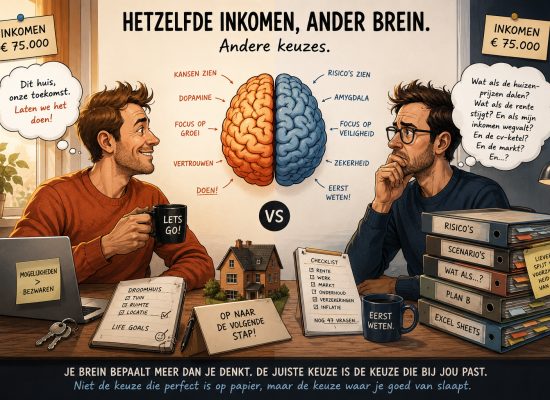
Want twee mensen met hetzelfde inkomen, dezelfde leeftijd en hetzelfde spaargeld kunnen compleet verschillende financiële keuzes maken. De één koopt zonder aarzelen een woning van € 700.000, terwijl de ander bij een hypotheek van € 325.000 al wakker ligt.
Dat heeft lang niet altijd iets met financiële kennis te maken.Vaak begint het ergens anders.
In ons brein.
Ons brein is niet gemaakt om rijk te worden
Dat klinkt misschien vreemd, maar ons brein is miljoenen jaren geleden niet geëvolueerd om de beste hypotheekrente te kiezen of een beleggingsportefeuille samen te stellen.
Ons brein had één belangrijke taak:
Overleven.
En als je daarover nadenkt, is dat eigenlijk heel logisch.Onze voorouders die overal gevaar zagen, leefden gemiddeld langer dan degenen die dachten: "Ach, die sabeltandtijger zal wel meevallen." Een gezond wantrouwen was evolutionair gezien helemaal niet zo'n slechte eigenschap.
Alleen leven we inmiddels niet meer op de savanne.
We leven in een wereld van hypotheekrentes, inflatie, ETF's, pensioenen en oververhitte huizenmarkten. Maar ons brein reageert nog verrassend vaak alsof er ieder moment een roofdier uit de bosjes kan springen.
Verlies doet letterlijk meer pijn dan winst plezier geeft
Psychologen noemen dat verliesaversie.
Het is één van de best onderzochte principes binnen de gedragseconomie.
Uit onderzoek blijkt dat de emotionele pijn van € 10.000 verliezen voor de meeste mensen ongeveer twee keer zo sterk wordt ervaren als de vreugde van € 10.000 winnen.
Laat dat even op je inwerken.
Ons brein is dus van nature geprogrammeerd om verlies te vermijden.
Dat zie ik bijna dagelijks terug.
"Misschien moeten we nog even wachten."
"Wat als de huizenprijzen straks dalen?"
"Misschien wordt de rente volgend jaar lager."
Allemaal logische vragen. Maar soms is géén beslissing nemen óók een beslissing en die kan uiteindelijk net zo veel geld kosten.
Waarom de één vooral kansen ziet
Natuurlijk zijn we niet allemaal hetzelfde.
Persoonlijkheid speelt een grote rol.
Mensen die hoog scoren op openheid voor nieuwe ervaringen vinden verandering vaak minder spannend. Ze zijn eerder bereid om kansen te pakken, nieuwe investeringen te doen of een stap vooruit te zetten.
Mensen die juist meer behoefte hebben aan voorspelbaarheid en structuur wegen risico's vaak zwaarder mee.
Geen van beide is beter. Sterker nog, ze hebben elkaar nodig.
De ondernemer die altijd kansen ziet, heeft soms iemand nodig die zegt: "Zullen we eerst even rekenen?"
En de eeuwige twijfelaar heeft soms iemand nodig die zegt: "Het hoeft niet perfect te zijn om een goede beslissing te zijn."
Zelfs politieke voorkeur blijkt iets te zeggen
Misschien wel het meest verrassende onderdeel van de wetenschap.
Verschillende onderzoeken laten zien dat er gemiddeld kleine neurologische verschillen bestaan tussen mensen met een meer conservatieve en een meer progressieve politieke voorkeur. Conservatieve denkers reageren gemiddeld iets sterker op mogelijke bedreigingen en onzekerheid. Progressieve denkers scoren gemiddeld hoger op nieuwsgierigheid en openheid voor verandering.
Voordat mijn inbox volloopt:
Nee, dit betekent niet dat iedere conservatief risicomijdend is of iedere progressief roekeloos.
Gelukkig niet, het zijn gemiddelden, geen etiketten.
Maar het laat wel zien dat onze manier van denken voor een deel biologisch is opgebouwd. We kiezen niet allemaal vanuit hetzelfde startpunt.
Daarom bestaat er geen perfecte financiële beslissing
Dat is misschien wel de belangrijkste les die ik in al die jaren heb geleerd.
Ik kan precies uitrekenen hoeveel iemand mag lenen, ik kan berekenen welke hypotheekvorm financieel het gunstigst is, ik kan scenario's maken voor pensioen, arbeidsongeschiktheid of eerder stoppen met werken.
Maar uiteindelijk draait financieel advies zelden alleen om cijfers.
Het draait om vertrouwen.
Om karakter.
Om nachtrust.
Want een hypotheek die op papier perfect is, maar waar je iedere nacht wakker van ligt, is misschien helemaal niet zo perfect.
Mijn mooiste advies is soms helemaal geen rekensom
Mensen denken vaak dat mijn werk draait om percentages, rentevaste periodes en fiscale regels. Dat hoort er natuurlijk bij.
Maar de mooiste gesprekken gaan meestal ergens anders over.
Over dromen.
Over onzekerheid.
Over kinderen.
Over eerder stoppen met werken.
Over de vraag hoeveel financiële rust eigenlijk waard is.
En misschien is dat wel precies waarom ik dit vak zo mooi vind, niet omdat ik mensen vertel wat ze moeten doen.
Maar omdat ik ze help ontdekken welke keuze écht bij hen past, want uiteindelijk is de beste financiële beslissing niet de keuze met het hoogste rendement.
Het is de keuze waarbij je, als alle berekeningen zijn gemaakt en alle handtekeningen zijn gezet, met een gerust gevoel kunt zeggen:
"Ja… dit past bij mij."